

(今晩は急用のため、記事を書く時間がありません。以前禁止された記事を共有します。)
第13期全国政治協商会議経済委員会の副主任、国務院発展研究センター元副主任の劉世錦氏が6月27日の中国マクロ経済フォーラムで一つの数字を提示した。
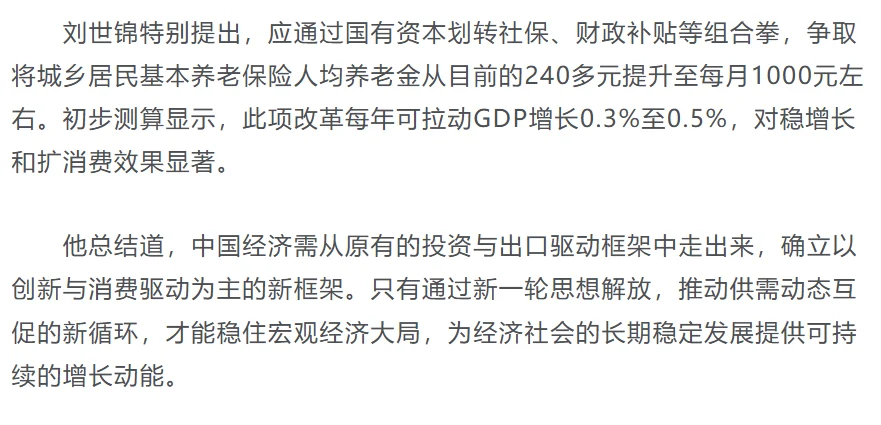
都市農村住民基礎年金を現在の月240元余りから、月1000元に引き上げる。
彼はこれを内需不足を解消する一つの方法だと述べた。
初期試算では、年間GDP成長率を0.3%から0.5%押し上げるとのことだ。
この提案は彼が最初にしたものではない。
鄭功成氏が提案し、蔡昉氏が提案し、邢自強氏も計算した。
毎回提案されると、議論が一巡し、そしてより大きな声にかき消されてしまう。
今年は少し違う。
今年1月から5月にかけて、社会消費品小売総額はマイナスに転じ、投資はマイナス成長、輸出もますます多くの不確実性に直面している。
二頭の馬車が減速しており、第三の馬車である消費は、もう原地に立ち止まっているわけにはいかない。
劉世錦氏が今回発言したタイミングは、これまで以上に成熟している。
劉世錦氏は「K型発展」という言葉を使った。
この言葉は近年、株式市場を形容するためによく使われる――少数のセクターが上昇し、多数のセクターが下落する。
しかし、彼は経済全体について語った。輸出とイノベーションは上昇しており、内需と消費は下落している。
二つの線(トレンド)の間の亀裂はますます大きくなっている。
彼は亀裂の根源を一つのことに帰結させた。貯蓄率が高すぎ、消費率が低すぎることだ。
中国の貯蓄率は長期にわたり40%を超えている。
企業の貯蓄が高いのは、国有資本の利益留保が多く、配当が少ないため、大量の資金が投資にしか回らないからだ。
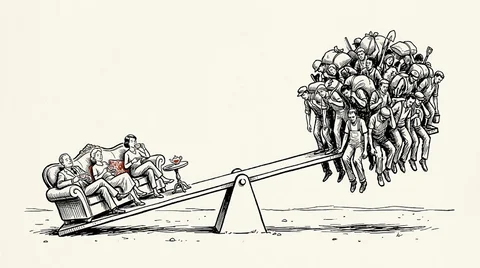
住民貯蓄が高いのは、主に高所得者層から来ている――彼らは大部分の貯蓄に貢献しているが、消費性向は非常に低い。
一方、本当に消費したい低所得者層は、手元にお金が余っていない。
この構造的なミスマッチは今日始まったものではない。
過去、不動産とインフラ投資が高水準にあった頃は、非生産的投資が最終需要を支え、消費比率の低さという矛盾は覆い隠されていた。
今、不動産とインフラが下落し、消費という弱点が完全に露呈した。
劉世錦氏の言葉によれば、中国の消費のGDP比率は国際平均水準より約20パーセントポイント低い――「やや低い」のではなく、「構造的な偏差」だ。
過去しばらくの間、内需振興の主な手段は消費補助金だった。
昨年の国による補助金総額は約3000億元、今年の第3弾625億元も先月末に開始された。これらの措置は論理的にはストックの掘り起こしに属する――既に消費能力のある人に、もう少し多く使ってもらう。
今日に至り、この方向の潜在力は基本的に限界に達している。
高所得者層の消費性向は元々低いので、いくら刺激しても増加幅は限られる。お金を使うという点では、人数が多ければ力になる。お金のない人に消費能力を持たせなければ、消費のGDP比率は40%から上に動くことはないだろう。
お金のない人に持たせる最も簡単な方法は、お金を配ることだ。
そして、お金を配る上で最も厄介なのは、識別コストだ――どうすれば本当にお金が必要な人に届くようにし、どうすれば層層たる承認プロセスで無駄遣いされないようにするか。
農村の老人がこの問題の最適な解決策だ。
この層は境界が明確で、ほとんど識別を必要としない。
都市農村住民年金保険は、既に約1億7千万人の受給者をカバーしており、口座は既に存在するので、金額を上げるだけでよい。
再登録も、資格審査も、新しいシステムの開設も不要だ。行政コストはほぼゼロだ。
消費への転換率もほぼ確実だ。
農村老人の月平均年金は240元余り、日常の支出は限界まで抑えられている。
多く支払われた1元はすべて使われる――野菜を買う、服を一枚買う。
彼らはお金を使えないのではなく、一生貧しかったので、手元にお金が余っていないのだ。
毎月安定した収入があれば、消費は教える必要はない。
連鎖的な効果は、直接的な牽引効果よりも大きい可能性がある。
中国で現在最も苦しい二世代は、しばしば一つの家族だ。60代、70代の農村の老人と、その30代、40代の子供たちだ。
後者の世代は、まさに都市部への出稼ぎの主力であり、最も消費をためらう層の一つだ――収入がないからではなく、後ろ盾となるセーフティネットがないからだ。
もし故郷の両親が毎月数百元から千元程度の固定年金を受け取れれば、子供たちの将来への不安は大幅に軽減されるだろう。
自分で全ての年金資金を貯める必要はなく、今日から適度に多く使うことができる。
劉世錦氏の試算は比較的保守的で、年間GDP成長率を0.3%から0.5%押し上げ、約1兆2千億元に相当する。
邢自強氏の試算はより積極的だ。消費のGDP比率は40%から45%に引き上げられ、中国の消費市場規模は10兆ドルに達する。
どちらの基準を使っても、この計算はプラスだ。
しかし、やはりあの古い問題だ。お金はどこから来るのか?
「どこから来るのか」と問う前提は、「お金は今どこにあるのか」と問うことだ。
現在の財政による年金保険への補助金は、年間2兆元を超えている。
このお金の大部分は、都市部労働者の基本年金保険に流れている。
都市農村住民年金保険の受給者――主に農村の老人――は、一人当たりの月額が240元余りだ。
同じ国の年金制度で、一方は月5、6千元、あるいはそれ以上、もう一方は月200元余りだ。
差は数倍ではなく、20倍から30倍だ。
2014年の年金制度統合改革では、制度内の反対を避けるため、「利益は損なわれない」と明確に約束された。
個人拠出金の支出を相殺するため、在職者の平均給与は3年間で50%上昇し、制度内の平均退職金は月2千元余りから現在の6千元余りに増加した。
この件は非常に徹底的に行われた――年金引き上げには技術的な障害がなく、お金も見つかることを示している。
あとは、どちらの方向に力を入れるかだ。
したがって、農民年金を引き上げるためのお金は、ゼロから調達する必要はない。
既存の2兆元余りの予算から、比率を再調整するだけでよい。
都市部への傾斜から農村部への配慮へ、既に比較的余裕のある層への補助から、ほとんど保障のない層への補助へと転換する。
これは「お金があるかないか」の問題ではなく、「どうお金を分けるか」の問題だ。
どうするか、大まかに3つの道筋がある。
最も簡単なのは、基礎年金を直接引き上げることだ。
基準を240元から引き上げるのは、操作上のハードルは全くない。
しかし、もう一方――制度内の高止まりしている退職金――に触れない場合。
単純に増量するだけでは、財政的圧力は蓄積し、公平性も徹底的に解決されない。
この道を行くなら、少なくとも同時に退職金の上昇を一時停止するメカニズムを確立する必要がある。
例えば、社会平均給与を上回る場合は、まず上昇を止めるべきだ。
より徹底的な方案は、蔡昉氏が常に主張している、普恵的な非拠出型年金だ。個人拠出は不要で、財政が負担し、全ての層をカバーする。
現在の2兆元余りの補助金総額で均等に分配する(注意、ここでは補助部分の均等分配を言っている。個人口座への拠出は、これまで通り受け取る)。一人当たり月約560元になる。
これ以外に別途補助はせず、労働者年金保険基金はできる限り当期収支の均衡を目指す。
こうすることで、「一方が減ればもう一方が増える」という状態が自然に実現し、制度内の年金を個別に調整する必要がなくなり、制度自体が公平になります。
これを基盤として、労働者年金保険の拠出割合を現在の24%から12%程度に引き下げることができ、アメリカ、カナダ、韓国と同水準になり、経済の活性化と雇用の促進に資します。
この道筋における最大の、そして最も明白な障害は、最も恩恵を受ける層が、最も発言力のある層であるということです。
その間には、妥協的なルートもあります。
成都のアプローチは、農民が都市農村住民年金保険の上限額まで拠出した後、基礎年金は都市部労働者の計算方式を参考に、社会平均賃金に係数を掛けて決定するというものです。
現在、成都の農民は上限額まで拠出すると、月707元を受け取ることができ、これに財政補助の163元を加えると、合計800元余りとなり、北京と上海に次ぐ水準です。
このモデルの巧妙な点は、同一の計算式を用いることで、都市と農村の格差を自然に解消していることです。
欠点としては、拠出額が高くなるため、低所得者層に対して無利子または低利の融資という補填が必要になることです。
冒頭の問いに戻りましょう。農民の年金を引き上げることは、内需不足を解決できるでしょうか?
はい、しかし一部しか解決できません。
全てではありませんが、現在考えられる全ての実行可能な方案の中で、最も費用対効果が高く、最も広範なカバー範囲を持ち、最も副作用が少ないものかもしれません。
これは、消費能力が最も低く、最も消費をためらう二つの世代を同時に活性化させます。
率直に言って、一つの政策ツールがこれら二つの層に同時に働きかけるというのは、あまり一般的ではありません。
しかも、それに付随する肯定的な効果は、経済面だけにとどまりません。
農村部の老人が毎月、きちんとした年金を受け取ることができれば、米一袋や油一桶のために誰かの顔色をうかがう必要がなくなり、彼らが都市部で働く子供たちも、月末の不安を一つ減らすことができます。
これは施しではなく、過去数十年の経済成長で蓄積された配当の一部であり、高貯蓄・高投資の経路から解放され、かつて貢献したものの、分配メカニズムによって忘れられてしまった人々へと再び流れ込むものです。
劉世錦氏は、これには新たな思想解放が必要だと述べています。
彼が言う「思想解放」とは、おそらく問題を見る角度を変えることを意味します。
消費が経済成長の最大の弱点となったとき、かつて「財政を消耗するもの」と考えられていた社会保障支出は、もはやコストではなく、投資となるのです。
そして、おそらく現時点で最も高いリターンをもたらす投資でしょう。